Όπως επισημαίνει, τα ισόβια ιδιωτικά ασφαλιστήρια υγείας στην Ελλάδα προωθήθηκαν επί δεκαετίες ως μόνιμα και ισόβια συμβόλαια, χωρίς όμως να έχουν δημιουργηθεί κεφαλαιακά αποθέματα για την εξομάλυνση των κινδύνων που συνδέονται με τη γήρανση, όπως συμβαίνει σε αντίστοιχες ευρωπαϊκές δομές. Συνέπεια αυτού, σημειώνει, είναι ότι οι μεγαλύτερης ηλικίας ασφαλισμένοι αντιμετωπίζουν πλέον σημαντικές και σωρευτικές αυξήσεις ασφαλίστρων, με αποτέλεσμα 300.000 ασφαλισμένοι να έχουν οδηγηθεί στην ακύρωση της κάλυψής τους, παρά την επί χρόνια καταβολή των ασφαλίστρων τους.
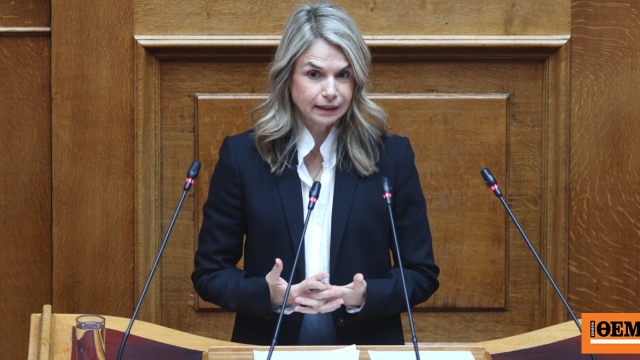
Η βουλευτής του ΠΑΣΟΚ θέτει καταρχάς το ερώτημα κατά πόσον η εποπτεία των συγκεκριμένων προϊόντων έχει δώσει επαρκή έμφαση όχι μόνο στη φερεγγυότητα των ασφαλιστικών επιχειρήσεων αλλά επίσης στην προστασία των καταναλωτών καθ’ όλη τη διάρκεια του κύκλου ζωής τους . Όπως αναφέρει, το ευρωπαϊκό πλαίσιο της Οδηγίας για την Ασφαλιστική Διανομή (IDD), και ειδικότερα το άρθρο 25 για την Εποπτεία και Διακυβέρνηση Προϊόντων (POG), προβλέπει την τακτική επανεξέταση των ασφαλιστικών προϊόντων, ώστε να εξακολουθούν να ανταποκρίνονται στις ανάγκες και τα χαρακτηριστικά της αγοράς στην οποία απευθύνονται.
Παράλληλα, θέτει το ερώτημα κατά πόσον ο αρχικός σχεδιασμός και οι τιμολογιακές παραδοχές των ισόβιων συμβολαίων ήταν επαρκείς για να διασφαλίσουν τη διατήρηση της κάλυψης σε βάθος χρόνου . Υπογραμμίζει ότι η δημόσια ανακοίνωση της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος πως ο περιορισμός των ετήσιων αυξήσεων των ασφαλίστρων στο 7% θα δημιουργούσε εκτιμώμενο έλλειμμα ύψους 5 δισ. ευρώ δημιουργεί εύλογα ερωτήματα για τις παραδοχές πάνω στις οποίες στηρίχθηκε ο σχεδιασμός των προϊόντων αυτών. « Εάν η οικονομική ισορροπία των χαρτοφυλακίων απαιτεί αυξήσεις σημαντικά υψηλότερες του 7%, υπάρχει ο κίνδυνος οι ασφαλισμένοι να αδυνατούν να διατηρήσουν την κάλυψή τους ακριβώς όταν, λόγω ηλικίας, την έχουν περισσότερο ανάγκη », αναφέρει χαρακτηριστικά.
Η βουλευτής του ΠΑΣΟΚ ζητά από την EIOPA να επανεξετάσει σε ποιο βαθμό η απουσία αποθεματικού γήρανσης ή άλλου αντίστοιχου μηχανισμού δημιουργεί ζητήματα προστασίας των ασφαλισμένων και εποπτικής σύγκλισης καθώς και εάν απαιτούνται περαιτέρω εποπτικά ή ρυθμιστικά μέτρα. Παράλληλα, ζητά να εξεταστεί η δυνατότητα λήψης μέτρων που θα διασφαλίζουν δίκαιες και χωρίς δυσμενείς συνέπειες επιλογές μετάβασης για τους περίπου 250.000 εναπομείναντες ασφαλισμένους , ώστε να περιοριστεί ο κίνδυνος απώλειας της ιδιωτικής ασφαλιστικής τους κάλυψης λόγω της εξέλιξης των ασφαλίστρων που συνδέεται με την ηλικία. Τέλος, σημειώνει ότι το ζήτημα πρόκειται να τεθεί και ενώπιον άλλων Ευρωπαϊκών θεσμών, με σκοπό την ευρύτερη εξέταση των συνεπειών του για τους ασφαλισμένους στην Ελλάδα και την διασφάλιση της προστασίας των καταναλωτών στο πλαίσιο της Ευρωπαϊκής Ένωσης.
Διαβάστε όλη την επιστολή:
Προς: Κυρία Petra Hielkema, Πρόεδρο της Ευρωπαϊκής Αρχής Ασφαλίσεων και Επαγγελματικών Συντάξεων (EIOPA)
Θέμα: Μακροχρόνια ιδιωτικά ασφαλιστήρια υγείας στην Ελλάδα – Διακυβέρνηση προϊόντων, οικονομική προσιτότητα και προστασία των ασφαλισμένων
Αξιότιμη κυρία Hielkema,
Με την παρούσα επιστολή θα ήθελα να θέσω υπόψη σας ένα ζήτημα που αφορά τη μακροπρόθεσμη βιωσιμότητα των ισόβιων ιδιωτικών ασφαλιστηρίων υγείας στην Ελλάδα και την προστασία των ασφαλισμένων που βασίζονται στα προϊόντα αυτά επί σειρά δεκαετιών.
Επί αρκετές δεκαετίες, οι ελληνικές ασφαλιστικές επιχειρήσεις προωθούσαν ευρέως στην αγορά «Ισόβια Συμβόλαια Ασφάλισης Υγείας». Τα προϊόντα αυτά δομήθηκαν νομικά ως μόνιμα και ισόβια συμβόλαια, ενώ χρηματοοικονομικά σχεδιάστηκαν σε μη κεφαλαιοποιητική, βραχυπρόθεσμη βάση τύπου ζημιών. Σε αντίθεση με αντίστοιχες ευρωπαϊκές δομές, όπως τα αποθέματα γήρανσης στη Γερμανία (Alterungsrückstellungen), στην Ελληνική ασφαλιστική αγορά, και παρά τις υποχρεώσεις που προβλέπονταν ήδη από την εφαρμοστέα εποπτική νομοθεσία, δεν προκύπτει ότι προβλέφθηκαν ούτε διατηρήθηκαν κεφαλαιακά αποθέματα για τον μετριασμό των κινδύνων που συνδέονται με τη γήρανση.
Οι ασφαλιστικές εταιρίες προέβλεπαν στις συμβάσεις των ασφαλίσεων αυτών γενικούς όρους για την αναπροσαρμογή του ασφαλίστρου, οι οποίοι, ωστόσο, επειδή δεν προέβλεπαν εύλογα και διαφανή κριτήρια για τον τρόπο με τον οποίο θα γίνεται η αναπροσαρμογή, όπως ορίζει ο ν. 2251/1994 και η Οδηγία 93/13/ΕΚ, οι σχετικοί όροι κρίνονται ως επί το πλείστον καταχρηστικοί. Αυτό δεν σημαίνει ότι οι ασφαλιστικές εταιρίες δεν μπορούν να κάνουν αυξήσεις, αλλά αυτές, σύμφωνα με τις δικαστικές αποφάσεις, θα πρέπει να ακολουθούν αντικειμενικούς και ευρέως προσβάσιμους δείκτες, με τους οποίους συμπληρώνονται οι συμβάσεις αυτές. Ωστόσο, στην πράξη οι ασφαλιστικές εταιρίες συνεχίζουν να κάνουν χρήση των καταχρηστικών αυτών όρων και να επιβάλλουν συχνά υπέρογκες αυξήσεις.
Οι συνέπειες αυτών των δομικών χαρακτηριστικών έχουν καταστεί ιδιαίτερα σημαντικές για τους καταναλωτές. Οι μεγαλύτερης ηλικίας ασφαλισμένοι αντιμετωπίζουν σημαντικές και σωρευτικές ετήσιες αυξήσεις ασφαλίστρων, οι οποίες συχνά φτάνουν σε διψήφια ποσοστά. Ως αποτέλεσμα, περίπου 300.000 ασφαλισμένοι έχουν οδηγηθεί στην ακύρωση της κάλυψής τους, καθώς αδυνατούν πλέον να ανταποκριθούν στο διαρκώς αυξανόμενο κόστος. Οι περίπου 250.000 ασφαλισμένοι που απομένουν, στην πλειονότητά τους ηλικιωμένοι και πολίτες υψηλού κινδύνου, αντιμετωπίζουν σημαντικό κίνδυνο αδυναμίας διατήρησης της ιδιωτικής ασφαλιστικής τους κάλυψης, με συνέπεια οι εισφορές ασφαλίστρων δεκαετιών να χάνουν σε σημαντικό βαθμό την αξία τους.
Υπό τα δεδομένα αυτά, ανακύπτουν ερωτήματα ως προς το κατά πόσον το εποπτικό πλαίσιο έχει αντιμετωπίσει επαρκώς όχι μόνο τη φερεγγυότητα των ασφαλιστικών επιχειρήσεων, αλλά και τη μακροπρόθεσμη καταλληλότητα, δικαιοσύνη και βιωσιμότητα των συγκεκριμένων προϊόντων για την καθορισμένη αγορά-στόχο. Ειδικότερα, η ρυθμιστική προσέγγιση της εποπτικής αρχής έχει επικεντρωθεί κυρίως στις κεφαλαιακές απαιτήσεις φερεγγυότητας, ενώ παραμένει το ερώτημα κατά πόσον έχει δοθεί επαρκής έμφαση στις παράλληλες υποχρεώσεις που αφορούν την εποπτεία και διακυβέρνηση των προϊόντων και την προστασία των καταναλωτών καθ’ όλη τη διάρκεια του κύκλου ζωής τους.
Τα ζητήματα αυτά είναι εύλογο να εξεταστούν υπό το πρίσμα της Οδηγίας (ΕΕ) 2016/97 για την Ασφαλιστική Διανομή (IDD), και ιδίως του άρθρου 25 σχετικά με την Εποπτεία και Διακυβέρνηση Προϊόντων (POG), καθώς και του κατ’ εξουσιοδότηση Κανονισμού (ΕΕ) 2017/2358 της Επιτροπής. Το σχετικό πλαίσιο απαιτεί από τους δημιουργούς ασφαλιστικών προϊόντων να τα επανεξετάζουν τακτικά και να αξιολογούν κατά πόσον εξακολουθούν να ανταποκρίνονται στις ανάγκες, τα χαρακτηριστικά και τους στόχους της καθορισμένης αγοράς-στόχου καθ’ όλη τη διάρκεια του κύκλου ζωής τους. Συναφές προς την αξιολόγηση των ζητημάτων αυτών είναι επίσης το ευρύτερο εποπτικό πλαίσιο της Οδηγίας 2009/138/ΕΚ (Solvency II), καθώς και οι αρχές της εποπτικής σύγκλισης.
Ένα πρόσθετο στοιχείο που χρήζει εξέτασης προκύπτει από τη δημόσια ανακοίνωση της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος της 15ης Ιουνίου 2026, σύμφωνα με την οποία ο περιορισμός των ετήσιων αυξήσεων των ασφαλίστρων υγείας στο 7% θα δημιουργούσε εκτιμώμενο έλλειμμα ύψους 5 δισεκατομμυρίων ευρώ σε αναμενόμενες ζημίες στα ενεργά χαρτοφυλάκια ισόβιων ασφαλιστηρίων υγείας. Ένα τόσο σημαντικό μέγεθος εγείρει ουσιώδη ερωτήματα ως προς το κατά πόσον ο αρχικός σχεδιασμός και οι τιμολογιακές παραδοχές των προϊόντων αυτών έλαβαν επαρκώς υπόψη τη μακροπρόθεσμη βιωσιμότητά τους, καθώς και την οικονομική δυνατότητα και τις ανάγκες της αγοράς-στόχου. Εάν η διατήρηση της οικονομικής ισορροπίας των χαρτοφυλακίων προϋποθέτει ετήσιες αυξήσεις ασφαλίστρων σημαντικά υψηλότερες του 7%, η πρακτική συνέπεια μπορεί να είναι οι ασφαλισμένοι να αδυνατούν σταδιακά να διατηρήσουν την κάλυψή τους ακριβώς στην ηλικία κατά την οποία η πρόσβαση στην ασφάλιση υγείας αποκτά ολοένα μεγαλύτερη σημασία.
Το ζήτημα εγείρει επίσης ευρύτερα ερωτήματα εποπτικής σύγκλισης εντός της Ευρωπαϊκής Ένωσης. Μια επαρκής προληπτική εποπτική παρέμβαση οφείλει να διασφαλίζει ότι οι μεγαλύτερης ηλικίας ασφαλισμένοι στην Ελλάδα απολαμβάνουν επίπεδο προστασίας αντίστοιχο με εκείνο που παρέχεται υπό συγκρίσιμες συνθήκες σε άλλα κράτη μέλη, ιδίως όσον αφορά μηχανισμούς μακροχρόνιας εξομάλυνσης του κινδύνου που συνδέεται με την ηλικία.
Περαιτέρω, η ελληνική νομοθεσία θέσπισε πρόσφατα, με αφορμή και το γεγονός ότι οι όροι των εν λόγω μακροχρόνιων ασφαλίσεων υγείας για την αναπροσαρμογή του ασφαλίστρου έχουν κριθεί ως αδιαφανείς και καταχρηστικοί, τον Δείκτη Ετήσιας Μεταβολής του Κόστους Μακροχρόνιας Ασφάλισης Υγείας (ΔΕΜΚΑΥ) της ΕΛΣΤΑΤ ως αντικειμενικό μακροοικονομικό σημείο αναφοράς για την εξέλιξη του κόστους υγείας. Υπό το πρίσμα του αναφερόμενου διαρθρωτικού ελλείμματος των 5 δισεκατομμυρίων ευρώ, θα ήταν σκόπιμο να εξεταστεί σε ποιο βαθμό οι αρχικές παραδοχές στις οποίες βασίστηκαν τα συγκεκριμένα ασφαλιστικά προϊόντα αποκλίνουν από τα αντικειμενικά εθνικά δεδομένα σχετικά με τον ιατρικό πληθωρισμό και κατά πόσον το προκύπτον περιβάλλον τιμολόγησης παραμένει συμβατό με τις εποπτικές προσδοκίες της EIOPA ως προς την αξία του προϊόντος καθ’ όλη τη διάρκεια του κύκλου ζωής του.
Λαμβάνοντας υπόψη τα ανωτέρω, θα ήθελα να καλέσω την EIOPA, υπό την ηγεσία σας και στο πλαίσιο των αρμοδιοτήτων της, να επανεξετάσει κατά πόσον η δομή, η λειτουργία και η εξέλιξη της τιμολόγησης των χαρτοφυλακίων ισόβιας ασφάλισης υγείας στην Ελλάδα είναι συμβατές με τις απαιτήσεις και τους στόχους του ευρωπαϊκού πλαισίου για την Εποπτεία και Διακυβέρνηση Προϊόντων και την προστασία των ασφαλισμένων.
Ειδικότερα, θα ήταν ιδιαίτερα σημαντικό να επανεξεταστεί κατά πόσον η απουσία αποθεματικού γήρανσης ή άλλου οικονομικά ισοδύναμου μηχανισμού μακροχρόνιας εξομάλυνσης του κινδύνου που συνδέεται με την ηλικία δημιουργεί ζητήματα εποπτικής σύγκλισης ή προστασίας των ασφαλισμένων· κατά πόσον τα σχετικά προϊόντα εξακολουθούν να παρέχουν κατάλληλη αξία και να είναι συμβατά με τις ανάγκες και την οικονομική δυνατότητα της αγοράς-στόχου καθ’ όλη τη διάρκεια του κύκλου ζωής τους· καθώς και κατά πόσον ενδέχεται να είναι σκόπιμη η λήψη περαιτέρω εποπτικών ή ρυθμιστικών μέτρων.
Παράλληλα, θα ήθελα να ζητήσω από την EIOPA να εξετάσει, στο πλαίσιο των αρμοδιοτήτων της, κατά πόσον κατάλληλα μέτρα θα μπορούσαν να συμβάλουν στη διασφάλιση δίκαιων και χωρίς δυσμενείς συνέπειες επιλογών μετάβασης για τους περίπου 250.000 εναπομείναντες ασφαλισμένους, ώστε να περιοριστεί ο κίνδυνος απώλειας της πρόσβασής τους σε ιδιωτική ασφαλιστική κάλυψη εξαιτίας της εξέλιξης των ασφαλίστρων που συνδέεται με την ηλικία.
Στην προσπάθειά μας να αντιμετωπιστεί το ζήτημα με τρόπο που θα προστατεύει αποτελεσματικά τα συμφέροντα των ασφαλισμένων, θα το θέσουμε ενώπιον και άλλων Ευρωπαϊκών θεσμών. Η πρόσθετη αυτή θεσμική πρωτοβουλία αποσκοπεί στο να συμβάλει σε μια ευρύτερη εξέταση των ζητημάτων που αντιμετωπίζουν οι κάτοχοι μακροχρόνιων ιδιωτικών ασφαλιστηρίων υγείας στην Ελλάδα και των συνεπειών τους για την προστασία των καταναλωτών και των ασφαλισμένων στο πλαίσιο της Ευρωπαϊκής Ένωσης.
Με εκτίμηση,
Μιλένα Αποστολάκη
Βουλευτής του Ελληνικού Κοινοβουλίου
Πηγή: www.protothema.gr