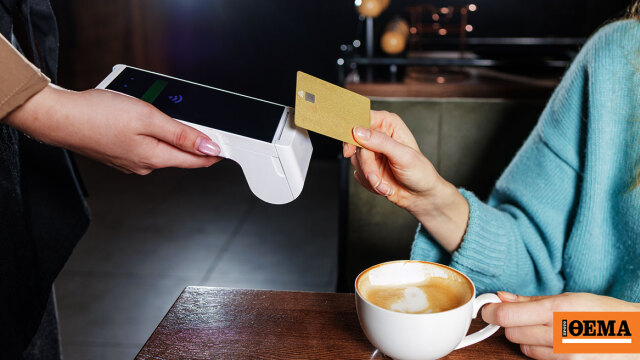
Η σχετική διάταξη περιέχεται στο πολυνομοσχέδιο με τα μέτρα τα οποία εξήγγειλε ο πρωθυπουργός τον Σεπτέμβριο στη ΔΕΘ, το οποίο έρχεται την ερχόμενη εβδομάδα προς συζήτηση και ψήφιση στη Βουλή.
Ωστόσο, πίσω από την απλή αριθμητική αλλαγή (στα 6.000 ευρώ ετησίως αντί 300 ευρώ ανά μήνα που ισχύει σήμερα) κρύβεται μια διατύπωση που, αν δεν αλλάξει ως τη συζήτηση και ψήφιση, μπορεί να δημιουργήσει σύγχυση, αντιφατικές ερμηνείες και νομικές συγκρούσεις μεταξύ ελεγκτικών οργάνων, επιχειρήσεων και εργαζομένων: στην πράξη, τα φιλοδωρήματα μπορεί να μην προστατεύονται όταν «εισπράττονται τακτικά, επαυξάνοντας τις αποδοχές» του εργαζομένου.
Αυτό συμβαίνει επειδή παραμένει αμετάβλητη η αρχική διατύπωση του νόμου (περ. ιβ’ της παρ. 2 του άρθρου 14 του ν. 4172/2013, όπως αντικαταστάθηκε από το άρθρο 5 παρ. 1 του ν. 5162/2024). Εκεί ορίζεται ότι η φορολογική και ασφαλιστική απαλλαγή, δεν καλύπτει φιλοδωρήματα που καταβάλλονται ως συγκεκριμένο ποσοστό μισθού ή ημερομισθίου, ή σταθερό ποσό βάσει ατομικής συμφωνίας, σύμβασης εργασίας, συλλογικής σύμβασης ή διαιτητικής απόφασης, «και εισπράττονται τακτικά, επαυξάνοντας τις αποδοχές τους».
Η φράση «εισπράττονται τακτικά, επαυξάνοντας τις αποδοχές τους» είναι το πραγματικό νομικό «αγκάθι» της ρύθμισης. Δεν προσδιορίζει αντικειμενικά κριτήρια (ποσό, συχνότητα, ποσοστό, τρόπο καταβολής) αλλά αφήνει αβέβαιο να κριθεί αν ένα επαναλαμβανόμενο ποσό θα θεωρηθεί τακτική αποδοχή και όχι προαιρετικό φιλοδώρημα πελάτη.
Διαβάστε περισσότερα στο newmoney.gr
Κωστής Πλάντζος
Πηγή: www.protothema.gr