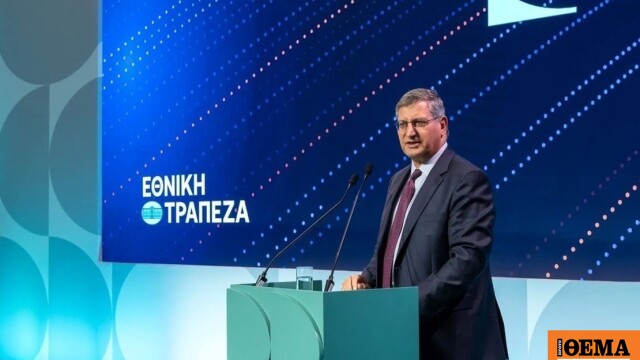
Η ανθεκτικότητα των εσόδων από τόκους και η δυνατότητα αξιοποίησης των πλεοναζόντων κεφαλαίων αποτελούν τα δύο βασικά στοιχεία στα οποία επικεντρώνεται η Goldman Sachs για την Εθνική Τράπεζα, ενόψει της ανακοίνωσης των αποτελεσμάτων τρίτου τριμήνου στις 5 Νοεμβρίου. Ο αμερικανικός επενδυτικός οίκος διατηρεί την τιμή στόχο στα 18,75 ευρώ, με σύσταση Neutral, που αντιστοιχεί σε περιθώριο ανόδου 15,9% από την τιμή των 16,18 ευρώ στις 19 Οκτωβρίου.
Η Goldman Sachs εκτιμά ότι η Εθνική εξακολουθεί να διαθέτει την ισχυρότερη κεφαλαιακή θέση μεταξύ των ελληνικών τραπεζών, γεγονός που της προσφέρει σημαντική ευελιξία τόσο για υψηλότερες επιστροφές κεφαλαίων στους μετόχους όσο και για πιθανές στρατηγικές εξαγορές.
Διαβάστε περισσότερα στο newmoney.gr
Πηγή: www.protothema.gr