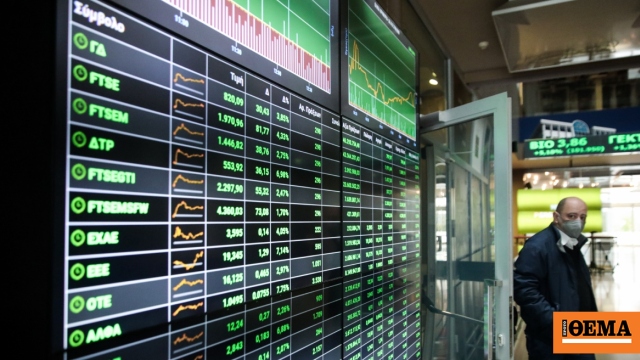
Ειδικότερα, στη συνεδρίαση της Τρίτης (6/10) ο ΓΔ ενισχύθηκε κατά 46,25 μονάδες ή +1,75% και έκλεισε στις 2.686,20 μονάδες, κοντά στο υψηλό ημέρας των 2.688,75 μονάδων. Το χαμηλό ημέρας εντοπίστηκε στις 2.665,95 μονάδες. Πρόκειται για την καλύτερη συνεδρίαση των τελευταίων δύο και πλέον μηνών και συγκεκριμένα από τις 21 Ιουλίου. Σε +26,67% ανέρχεται η φετινή απόδοση του δείκτη.
Στο ταμπλό, ράλι +4% «έτρεξαν» οι μετοχές των συστημικών τραπεζών. Αξιόλογα ήταν τα κέρδη για ορισμένα βαριά χαρτιά του 25άρη, όπως η ΔΕΗ, η Metlen, η Titan και η Cenergy, ενώ αντίθετα πιέσεις δέχθηκαν τα διυλιστήρια (Motor Oil και HELLENiQ ENERGY) λόγω της νέας υποχώρησης του Brent κάτω από τα 100 δολάρια το βαρέλι.
Ισχυρή άνοδος για τις τράπεζες
«Άλμα» +3,82% κατέγραψε σήμερα ο τραπεζικός δείκτης, ο οποίος ολοκλήρωσε τη συνεδρίαση στις 3.260,84 μονάδες. Ο FTSE 25 (υψηλής κεφαλαιοποίησης) ενισχύθηκε κατά +1,95% στις 6.898,60 μονάδες και ο Mid Cap (μεσαίας κεφαλαιοποίησης) κέρδισε οριακά +0,01% στις 3.060,45 μονάδες.
Η αξία συναλλαγών διαμορφώθηκε στα 313,5 εκατ. ευρώ, εκ των οποίων τα 58,56 εκατ. ευρώ αφορούσαν σε πακέτα. Τζίρο 150,29 εκατ. ευρώ έκαναν οι συστημικές τράπεζες, απασχολώντας το 48% των συναλλαγών. Η κεφαλαιοποίηση της αγοράς ανέρχεται στα 196,34 δισ. ευρώ. Θετικό ήταν το πρόσημο για 62 μετοχές, αρνητικό για 49, ενώ 13 τίτλοι έμειναν χωρίς μεταβολή.
Στις τραπεζικές μετοχές, η Eurobank ενισχύθηκε κατά +4,31% στα 4,817 ευρώ και ακολούθησαν η Πειραιώς (+4,27% στα 10,615 ευρώ), η Alpha Bank (+3,85% στα 4,59 ευρώ) και η Εθνική (+3,8% στα 17,49 ευρώ). Η Optima bank σημείωσε κέρδη +4,26% στα 15,68 ευρώ (νέο ρεκόρ), η Τράπεζα Κύπρου +1,51% στα 10,75 ευρώ και η CrediaBank +0,82% στο 0,983 ευρώ.
Σύνθετο το διεθνές περιβάλλον – Διατηρείται η μεταβλητότητα
Η θετική εικόνα του τεχνολογικού κλάδου στις ΗΠΑ και η αποκλιμάκωση των τιμών του πετρελαίου προσφέρουν στήριξη στο επενδυτικό κλίμα, χωρίς ωστόσο να εξαλείφουν τις ανησυχίες από τις υψηλές αποδόσεις των κρατικών ομολόγων και τις δημοσιονομικές και πολιτικές πιέσεις στην Ευρώπη.
Με επιλεκτικές τοποθετήσεις και το βλέμμα στραμμένο στις διεθνείς αγορές κινείται το ΧΑ, καθώς η βελτίωση του κλίματος στη Wall Street και οι θετικές εταιρικές ειδήσεις δημιουργούν προϋποθέσεις για περαιτέρω αντίδραση μετά τις ισχυρές πιέσεις των προηγούμενων ημερών.
Ο τεχνολογικός τομέας εξακολουθεί να αποτελεί την κινητήριο δύναμη της αμερικανικής αγοράς, αντισταθμίζοντας σε έναν βαθμό τις ανησυχίες που προκαλούν οι υψηλές αποδόσεις των κρατικών ομολόγων. Πρόσθετη στήριξη προσφέρει η υποχώρηση των τιμών του πετρελαίου, περιορίζοντας προσωρινά τους φόβους για νέες πληθωριστικές πιέσεις.
Το διεθνές περιβάλλον, πάντως, παραμένει σύνθετο. Η αποδυνάμωση του ευρώ, σε συνδυασμό με τις δημοσιονομικές και πολιτικές ανησυχίες στην Ευρώπη, εξακολουθεί να περιορίζει τη διάθεση των επενδυτών για μεγαλύτερη ανάληψη κινδύνου. Παράλληλα, οι αποδόσεις των κρατικών τίτλων παραμένουν σε υψηλά επίπεδα, διατηρώντας την επιφυλακτικότητα στις αγορές.
Στην Αθήνα, μετά από δύο συνεδριάσεις σημαντικών απωλειών, η αγορά κατάφερε να επιστρέψει σε θετικό έδαφος, παρά το επιφυλακτικό κλίμα που επικράτησε στα ευρωπαϊκά χρηματιστήρια. Τα κέρδη παρέμειναν περιορισμένα, ωστόσο η εμφάνιση αγοραστών σε επιλεγμένες μετοχές έδωσε μια πρώτη ένδειξη αντίδρασης μετά την πρόσφατη διόρθωση. Η βελτίωση της εικόνας στο εξωτερικό, σε συνδυασμό με θετικές επιχειρηματικές εξελίξεις στο εσωτερικό, μπορεί να συνεχίσει να υποστηρίζει τις επιλεκτικές κινήσεις, χωρίς προς το παρόν να μεταβάλλει τον συνολικά επιφυλακτικό χαρακτήρα της αγοράς.
Σε τεχνικό επίπεδο, η εικόνα του Γενικού Δείκτη παραμένει ουσιαστικά αμετάβλητη, με την περιοχή των 2.650 μονάδων να αποτελεί το βασικό σημείο αναφοράς σε πρώτη φάση και σε δεύτερη η επαναπροσέγγιση των 2.700 μονάδων. Η υπέρβαση των παραπάνω επιπέδων θεωρείται η ελάχιστη προϋπόθεση για τη διατήρηση της βραχυπρόθεσμης ανοδικής τάσης και για μια πιο πειστική αποκατάσταση της επενδυτικής ψυχολογίας μετά την πρόσφατη μεταβλητότητα. Μέχρι τότε, η πορεία της εγχώριας αγοράς θα εξακολουθήσει να εξαρτάται σε μεγάλο βαθμό από τα μηνύματα του εξωτερικού, με Wall Street, αποδόσεις ομολόγων και πετρέλαιο να παραμένουν οι βασικοί καταλύτες για τη διάθεση ανάληψης ρίσκου.
newmoney.gr
Πηγή: www.protothema.gr